Domain anti-dekubitus.de kaufen?
Wir ziehen mit dem Projekt
anti-dekubitus.de um.
Sind Sie am Kauf der Domain
anti-dekubitus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain anti-dekubitus.de kaufen?
Wie hoch werden Kapitaleinkünfte versteuert?
Wie hoch Kapitaleinkünfte versteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem persönlichen Steuersatz. In Deutschland werden Kapitaleinkünfte in der Regel mit der Abgeltungssteuer von 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer besteuert. Es gibt jedoch auch Ausnahmen, bei denen Kapitaleinkünfte dem individuellen Einkommensteuersatz unterliegen. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung zu ermitteln. **
Werden Kapitaleinkünfte auf die Witwenrente angerechnet?
Werden Kapitaleinkünfte auf die Witwenrente angerechnet? Dies hängt von den jeweiligen gesetzlichen Bestimmungen ab. In einigen Ländern können Kapitaleinkünfte auf die Witwenrente angerechnet werden, was dazu führen kann, dass die Höhe der Rente reduziert wird. Es ist wichtig, sich über die spezifischen Regelungen in dem betreffenden Land zu informieren, um zu verstehen, wie sich Kapitaleinkünfte auf die Witwenrente auswirken können. In vielen Fällen kann eine Beratung durch einen Experten hilfreich sein, um die individuelle Situation zu klären. **

Ähnliche Suchbegriffe für Kapitaleinkünfte
Top-Angebote
Produkte zum Begriff Kapitaleinkünfte:
-
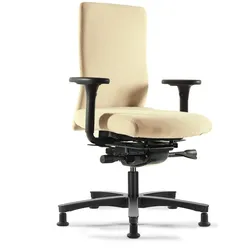
Bürostuhl Löffler mit Anti-Dekubitus-SitzLöffler Bürostuhl mit Anti-Dekubitus-Sitz Speziallösung von Löffler zur Vorbeugung von Dekubitus. Der Bürostuhl mit Anti-Dekubitus-Sitz bietet wirksamen Schutz vor Dekubitus und sorgt für ein gesundheitsförderndes Sitzgefühl. Durch die spezielle Konstruktion des Wabenkissens werden Scherkräfte und Reibung auf der Hautoberfläche deutlich reduziert, während der feste innere Wabenkern den Druck gleichmäßig verteilt. Dies unterstützt die Durchblutung und schützt die Haut vor Druckgeschwüren. Standardausstattung: + Ergonomischer Bürostuhl. + Synchronmechanik mit Sitztiefenverstellung. + Patentierte ERGO TOP-Technologie. + Rückenlehne Vollpolster. + Sitzpolster aus STIMULITE Wabenkissen. + Rückenlehne in 8 Positionen höhenverstellbar. + Armlehnen optional. + Stufenlose Sitzhöhenverstellung inklusive Sitztiefendämpfung. + Gasfeder in Schwarz. + Fußkreuz Aluminium schwarz. + Gleiter. + 30 Jahre Löffler-Garantie. Maße: Sitzhöhe: ca. 44-52 cm Sitzbreite: ca. 47 cm Sitztiefe: ca. 47-51 cm Gesamttiefe: ca. 68 cm Gesamtbreite: ca. 68 cm Gesamthöhe: ca. 101-116 cm Höhe der Rückenlehne: ca. 50-57 cm Breite der Rückenlehne: ca. 41 cm Löffler Bürostuhl mit Anti-Dekubitus-Sitz Anleitung: Löffler Anti-Dekubitus-Sitz Bedienungsanleitung Datenblatt LÖFFLER Anti-Dekubitus-Sitz Lieferung: Bürostuhl Löffler mit Anti-Dekubitus-Sitz wird komplett montiert ausgeliefert. Die Lieferung erfolgt hinter die erste verschließbare Tür, ebenerdig. Ein Produkt vom führenden deutschen Anbieter.2230,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jachmann-Michel, Monika: Die Besteuerung der KapitaleinkünfteDie Besteuerung der Kapitaleinkünfte , Neue Entwicklungen zur Abgeltungsteuer Prof. Dr. Monika Jachmann-Michel informiert 15 Jahre nach Einführung der Abgeltungsteuer in der 3. Auflage detailliert über die Konturen, die die Besteuerung der Kapitaleinkünfte neben gesetzlichen Anpassungen vor allem durch die Rechtsprechung des BFH seither gewonnen hat. Behandelt werden die materiell-rechtlichen Grundsätze der Kapitaleinkommensbesteuerung, vorgezeichnet in § 20 EStG und § 17 EStG, das Kapitalertragsteuer-Abzugsverfahren sowie Ausnahmen von der Abgeltungsteuer gemäß § 32d EStG. Hinzu kommt ein Blick speziell auf Dividendenarbitrage-Geschäfte. Dieser vollständig überarbeitete und aktualisierte Leitfaden ist auf dem Stand 1.1.2024. Expertenwissen Die Autorin Professorin Dr. Monika Jachmann-Michel ist Vorsitzende Richterin des für Kapitalvermögen zuständigen VIII. Senats am Bundesfinanzhof. Zielgruppen: Steuerberatung Fachanwaltschaft für Steuerrecht Finanzgerichte Dozentinnen und Dozenten für Steuerrecht Studierende für Steuerrecht Die optimale Vertiefung und Ergänzung zum EStG: >>> Lademann, Kommentar zum Einkommensteuergesetz , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig überarbeitete Auflage, Erscheinungsjahr: 20240206, Produktform: Kartoniert, Autoren: Jachmann-Michel, Monika, Auflage: 24003, Auflage/Ausgabe: 3., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 237, Keyword: Abgeltungsteuer; Aktienbezugsrechte; Besteuerung; Entstrickung; Forderungsverzicht; Kapitaleinkünfte; Kapitalerstagsteueranmeldung; Kapitalertragsteuer; Kapitalstamm; Leitfaden; Refinanzierungsaufwendungen; Substanzverluste; Verlustberücksichtigung; Verlustverrechnungsbeschränkungen; Werbekostenabzugsverbot, Fachschema: Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 142, Höhe: 16, Gewicht: 308, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
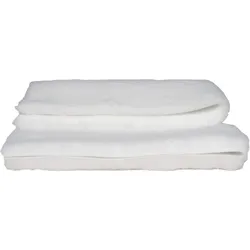
Anti Dekubitus Fell 70x100cm 1 STProdukteigenschaften: Anti-Dekubitus-Fell Unterlage Synthetisches Fell aus 100% Trevira Hohlfaser. Florhöhe ca. 24 mm. Kochfest. Antibakteriell. 130°C sterilisierbar. Trocknergeeignet. Quelle: Produktkatalog Junghans Medical Stand: 01/202115,03 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter


-
"Warum ist Druckentlastung wichtig für die Vorbeugung von Dekubitus?"
Druckentlastung ist wichtig, um die Durchblutung der Haut zu fördern und Gewebeschäden zu vermeiden. Durch regelmäßige Druckentlastung werden Druckstellen verhindert und das Risiko für die Entstehung von Dekubitus reduziert. Eine gute Druckentlastung hilft zudem dabei, die Hautintegrität zu erhalten und die Heilung von bereits bestehenden Wunden zu unterstützen. **
-
Was sind die häufigsten Anwendungen von physikalischer Therapie zur Schmerzlinderung und Rehabilitation?
Die häufigsten Anwendungen von physikalischer Therapie zur Schmerzlinderung und Rehabilitation sind Massagen, Übungen zur Stärkung und Dehnung der Muskeln sowie Anwendungen von Wärme- und Kältetherapie. Diese Methoden helfen dabei, Schmerzen zu reduzieren, die Beweglichkeit zu verbessern und die Genesung nach Verletzungen oder Operationen zu beschleunigen. Die physikalische Therapie wird oft bei Muskel- und Gelenkschmerzen, Rückenproblemen, Sportverletzungen und postoperativen Rehabilitationen eingesetzt. **
-
Wie funktioniert die Anti D Prophylaxe?
Die Anti-D Prophylaxe wird bei Frauen mit Rh-negativem Blut durchgeführt, deren Partner Rh-positiv ist. Dabei wird innerhalb von 72 Stunden nach der Geburt des ersten Rh-positiven Kindes oder nach einer Fehlgeburt oder Abtreibung eine Injektion mit Anti-D-Immunglobulin verabreicht. Diese Injektion verhindert, dass sich die Mutter gegen das Rh-positive Blut des Kindes sensibilisiert und somit bei einer späteren Schwangerschaft Komplikationen auftreten. Durch die Anti-D Prophylaxe wird das Risiko von Rhesus-Inkompatibilität und damit verbundenen Komplikationen wie Blutarmut beim Neugeborenen deutlich reduziert. Die Prophylaxe ist ein effektiver und sicherer Schutz für Mutter und Kind und wird in der Regel von Ärzten und Hebammen empfohlen. **
-
Was versteht man unter Anti D Prophylaxe?
Die Anti-D Prophylaxe ist eine Maßnahme, die bei Schwangeren mit negativem Rhesusfaktor durchgeführt wird, um Komplikationen bei einer möglichen Rhesusunverträglichkeit mit dem Fötus zu verhindern. Dabei wird innerhalb von 72 Stunden nach einer Blutung oder anderen Risikosituation Anti-D Immunglobulin verabreicht, um eine Immunisierung der Mutter gegen das Rhesusantigen des Kindes zu verhindern. Durch die Prophylaxe wird das Risiko einer Bildung von Antikörpern gegen das Rhesusantigen minimiert, was bei einer erneuten Schwangerschaft zu schwerwiegenden Komplikationen führen könnte. Die Anti-D Prophylaxe hat sich als effektive Maßnahme erwiesen, um Rhesusunverträglichkeit und damit verbundene Gesundheitsrisiken für das Kind zu verhindern. **
Wie lange hält die Anti D Prophylaxe?
Die Anti D Prophylaxe wird in der Regel innerhalb von 72 Stunden nach der Geburt verabreicht. Sie schützt vor einer möglichen Sensibilisierung der Mutter gegen das Rhesus-Antigen D, falls das Baby Rh-positiv ist. Die Wirkung der Anti D Prophylaxe hält für etwa 12 Wochen an, danach sollte der Anti D Titer überprüft werden. In einigen Fällen kann eine erneute Gabe der Anti D Prophylaxe notwendig sein, insbesondere bei Blutungen während der Schwangerschaft oder Geburt. Es ist wichtig, die Empfehlungen des behandelnden Arztes oder der Ärztin zu befolgen, um Komplikationen zu vermeiden. **
Wie können Druckentlastungsmaßnahmen zur Schmerzlinderung bei bettlägerigen Patienten effektiv eingesetzt werden? Welche Methoden zur Druckentlastung sind bei der Vorbeugung von Dekubitus am wirkungsvollsten?
Druckentlastungsmaßnahmen können durch regelmäßiges Umlagern des Patienten, Verwendung von speziellen Matratzen und Kissen sowie Vermeidung von Reibung und Feuchtigkeit effektiv eingesetzt werden. Die wirksamsten Methoden zur Druckentlastung sind das regelmäßige Umlagern des Patienten alle 2 Stunden, die Verwendung von Weichlagerungssystemen wie Luftkissen oder Gelmatratzen und die Kontrolle der Haut auf Anzeichen von Druckstellen. **
Top-Angebote
Produkte zum Begriff Kapitaleinkünfte:
-
Anti Dekubitus Fell 70x140 1 STProdukteigenschaften: Anti-Dekubitus-Fell Unterlage Synthetisches Fell aus 100% Trevira Hohlfaser. Florhöhe ca. 24 mm. Kochfest. Antibakteriell. 130°C sterilisierbar. Trocknergeeignet. Quelle: Produktkatalog Junghans Medical Stand: 01/202119,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Bürostuhl Löffler mit Anti-Dekubitus-SitzLöffler Bürostuhl mit Anti-Dekubitus-Sitz Speziallösung von Löffler zur Vorbeugung von Dekubitus. Der Bürostuhl mit Anti-Dekubitus-Sitz bietet wirksamen Schutz vor Dekubitus und sorgt für ein gesundheitsförderndes Sitzgefühl. Durch die spezielle Konstruktion des Wabenkissens werden Scherkräfte und Reibung auf der Hautoberfläche deutlich reduziert, während der feste innere Wabenkern den Druck gleichmäßig verteilt. Dies unterstützt die Durchblutung und schützt die Haut vor Druckgeschwüren. Standardausstattung: + Ergonomischer Bürostuhl. + Synchronmechanik mit Sitztiefenverstellung. + Patentierte ERGO TOP-Technologie. + Rückenlehne Vollpolster. + Sitzpolster aus STIMULITE Wabenkissen. + Rückenlehne in 8 Positionen höhenverstellbar. + Armlehnen optional. + Stufenlose Sitzhöhenverstellung inklusive Sitztiefendämpfung. + Gasfeder in Schwarz. + Fußkreuz Aluminium schwarz. + Gleiter. + 30 Jahre Löffler-Garantie. Maße: Sitzhöhe: ca. 44-52 cm Sitzbreite: ca. 47 cm Sitztiefe: ca. 47-51 cm Gesamttiefe: ca. 68 cm Gesamtbreite: ca. 68 cm Gesamthöhe: ca. 101-116 cm Höhe der Rückenlehne: ca. 50-57 cm Breite der Rückenlehne: ca. 41 cm Löffler Bürostuhl mit Anti-Dekubitus-Sitz Anleitung: Löffler Anti-Dekubitus-Sitz Bedienungsanleitung Datenblatt LÖFFLER Anti-Dekubitus-Sitz Lieferung: Bürostuhl Löffler mit Anti-Dekubitus-Sitz wird komplett montiert ausgeliefert. Die Lieferung erfolgt hinter die erste verschließbare Tür, ebenerdig. Ein Produkt vom führenden deutschen Anbieter.2230,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch werden Kapitaleinkünfte versteuert?
Wie hoch Kapitaleinkünfte versteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem persönlichen Steuersatz. In Deutschland werden Kapitaleinkünfte in der Regel mit der Abgeltungssteuer von 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer besteuert. Es gibt jedoch auch Ausnahmen, bei denen Kapitaleinkünfte dem individuellen Einkommensteuersatz unterliegen. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung zu ermitteln. **
-
Werden Kapitaleinkünfte auf die Witwenrente angerechnet?
Werden Kapitaleinkünfte auf die Witwenrente angerechnet? Dies hängt von den jeweiligen gesetzlichen Bestimmungen ab. In einigen Ländern können Kapitaleinkünfte auf die Witwenrente angerechnet werden, was dazu führen kann, dass die Höhe der Rente reduziert wird. Es ist wichtig, sich über die spezifischen Regelungen in dem betreffenden Land zu informieren, um zu verstehen, wie sich Kapitaleinkünfte auf die Witwenrente auswirken können. In vielen Fällen kann eine Beratung durch einen Experten hilfreich sein, um die individuelle Situation zu klären. **
-
"Warum ist Druckentlastung wichtig für die Vorbeugung von Dekubitus?"
Druckentlastung ist wichtig, um die Durchblutung der Haut zu fördern und Gewebeschäden zu vermeiden. Durch regelmäßige Druckentlastung werden Druckstellen verhindert und das Risiko für die Entstehung von Dekubitus reduziert. Eine gute Druckentlastung hilft zudem dabei, die Hautintegrität zu erhalten und die Heilung von bereits bestehenden Wunden zu unterstützen. **
-
Was sind die häufigsten Anwendungen von physikalischer Therapie zur Schmerzlinderung und Rehabilitation?
Die häufigsten Anwendungen von physikalischer Therapie zur Schmerzlinderung und Rehabilitation sind Massagen, Übungen zur Stärkung und Dehnung der Muskeln sowie Anwendungen von Wärme- und Kältetherapie. Diese Methoden helfen dabei, Schmerzen zu reduzieren, die Beweglichkeit zu verbessern und die Genesung nach Verletzungen oder Operationen zu beschleunigen. Die physikalische Therapie wird oft bei Muskel- und Gelenkschmerzen, Rückenproblemen, Sportverletzungen und postoperativen Rehabilitationen eingesetzt. **
Ähnliche Suchbegriffe für Kapitaleinkünfte
-
Jachmann-Michel, Monika: Die Besteuerung der KapitaleinkünfteDie Besteuerung der Kapitaleinkünfte , Neue Entwicklungen zur Abgeltungsteuer Prof. Dr. Monika Jachmann-Michel informiert 15 Jahre nach Einführung der Abgeltungsteuer in der 3. Auflage detailliert über die Konturen, die die Besteuerung der Kapitaleinkünfte neben gesetzlichen Anpassungen vor allem durch die Rechtsprechung des BFH seither gewonnen hat. Behandelt werden die materiell-rechtlichen Grundsätze der Kapitaleinkommensbesteuerung, vorgezeichnet in § 20 EStG und § 17 EStG, das Kapitalertragsteuer-Abzugsverfahren sowie Ausnahmen von der Abgeltungsteuer gemäß § 32d EStG. Hinzu kommt ein Blick speziell auf Dividendenarbitrage-Geschäfte. Dieser vollständig überarbeitete und aktualisierte Leitfaden ist auf dem Stand 1.1.2024. Expertenwissen Die Autorin Professorin Dr. Monika Jachmann-Michel ist Vorsitzende Richterin des für Kapitalvermögen zuständigen VIII. Senats am Bundesfinanzhof. Zielgruppen: Steuerberatung Fachanwaltschaft für Steuerrecht Finanzgerichte Dozentinnen und Dozenten für Steuerrecht Studierende für Steuerrecht Die optimale Vertiefung und Ergänzung zum EStG: >>> Lademann, Kommentar zum Einkommensteuergesetz , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig überarbeitete Auflage, Erscheinungsjahr: 20240206, Produktform: Kartoniert, Autoren: Jachmann-Michel, Monika, Auflage: 24003, Auflage/Ausgabe: 3., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 237, Keyword: Abgeltungsteuer; Aktienbezugsrechte; Besteuerung; Entstrickung; Forderungsverzicht; Kapitaleinkünfte; Kapitalerstagsteueranmeldung; Kapitalertragsteuer; Kapitalstamm; Leitfaden; Refinanzierungsaufwendungen; Substanzverluste; Verlustberücksichtigung; Verlustverrechnungsbeschränkungen; Werbekostenabzugsverbot, Fachschema: Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 142, Höhe: 16, Gewicht: 308, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anti Dekubitus Fell 70x100cm 1 STProdukteigenschaften: Anti-Dekubitus-Fell Unterlage Synthetisches Fell aus 100% Trevira Hohlfaser. Florhöhe ca. 24 mm. Kochfest. Antibakteriell. 130°C sterilisierbar. Trocknergeeignet. Quelle: Produktkatalog Junghans Medical Stand: 01/202115,03 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Anti Dekubitus Fell 100x140cm 1 STProdukteigenschaften: Anti-Dekubitus-Fell Unterlage Synthetisches Fell aus 100% Trevira Hohlfaser. Florhöhe ca. 24 mm. Kochfest. Antibakteriell. 130°C sterilisierbar. Trocknergeeignet. Quelle: Produktkatalog Junghans Medical Stand: 01/202128,69 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
Anti Dekubitus Fell 70x150 1 STProdukteigenschaften: Anti-Dekubitus-Fell Unterlage Synthetisches Fell aus 100% Trevira Hohlfaser. Florhöhe ca. 24 mm. Kochfest. Antibakteriell. 130°C sterilisierbar. Trocknergeeignet. Quelle: Produktkatalog Junghans Medical Stand: 01/202125,77 €*Versand: 3,75 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Anti D Prophylaxe?
Die Anti-D Prophylaxe wird bei Frauen mit Rh-negativem Blut durchgeführt, deren Partner Rh-positiv ist. Dabei wird innerhalb von 72 Stunden nach der Geburt des ersten Rh-positiven Kindes oder nach einer Fehlgeburt oder Abtreibung eine Injektion mit Anti-D-Immunglobulin verabreicht. Diese Injektion verhindert, dass sich die Mutter gegen das Rh-positive Blut des Kindes sensibilisiert und somit bei einer späteren Schwangerschaft Komplikationen auftreten. Durch die Anti-D Prophylaxe wird das Risiko von Rhesus-Inkompatibilität und damit verbundenen Komplikationen wie Blutarmut beim Neugeborenen deutlich reduziert. Die Prophylaxe ist ein effektiver und sicherer Schutz für Mutter und Kind und wird in der Regel von Ärzten und Hebammen empfohlen. **
-
Was versteht man unter Anti D Prophylaxe?
Die Anti-D Prophylaxe ist eine Maßnahme, die bei Schwangeren mit negativem Rhesusfaktor durchgeführt wird, um Komplikationen bei einer möglichen Rhesusunverträglichkeit mit dem Fötus zu verhindern. Dabei wird innerhalb von 72 Stunden nach einer Blutung oder anderen Risikosituation Anti-D Immunglobulin verabreicht, um eine Immunisierung der Mutter gegen das Rhesusantigen des Kindes zu verhindern. Durch die Prophylaxe wird das Risiko einer Bildung von Antikörpern gegen das Rhesusantigen minimiert, was bei einer erneuten Schwangerschaft zu schwerwiegenden Komplikationen führen könnte. Die Anti-D Prophylaxe hat sich als effektive Maßnahme erwiesen, um Rhesusunverträglichkeit und damit verbundene Gesundheitsrisiken für das Kind zu verhindern. **
-
Wie lange hält die Anti D Prophylaxe?
Die Anti D Prophylaxe wird in der Regel innerhalb von 72 Stunden nach der Geburt verabreicht. Sie schützt vor einer möglichen Sensibilisierung der Mutter gegen das Rhesus-Antigen D, falls das Baby Rh-positiv ist. Die Wirkung der Anti D Prophylaxe hält für etwa 12 Wochen an, danach sollte der Anti D Titer überprüft werden. In einigen Fällen kann eine erneute Gabe der Anti D Prophylaxe notwendig sein, insbesondere bei Blutungen während der Schwangerschaft oder Geburt. Es ist wichtig, die Empfehlungen des behandelnden Arztes oder der Ärztin zu befolgen, um Komplikationen zu vermeiden. **
-
Wie können Druckentlastungsmaßnahmen zur Schmerzlinderung bei bettlägerigen Patienten effektiv eingesetzt werden? Welche Methoden zur Druckentlastung sind bei der Vorbeugung von Dekubitus am wirkungsvollsten?
Druckentlastungsmaßnahmen können durch regelmäßiges Umlagern des Patienten, Verwendung von speziellen Matratzen und Kissen sowie Vermeidung von Reibung und Feuchtigkeit effektiv eingesetzt werden. Die wirksamsten Methoden zur Druckentlastung sind das regelmäßige Umlagern des Patienten alle 2 Stunden, die Verwendung von Weichlagerungssystemen wie Luftkissen oder Gelmatratzen und die Kontrolle der Haut auf Anzeichen von Druckstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.